

מעל 15 שנים
שנות ניסיון בענף
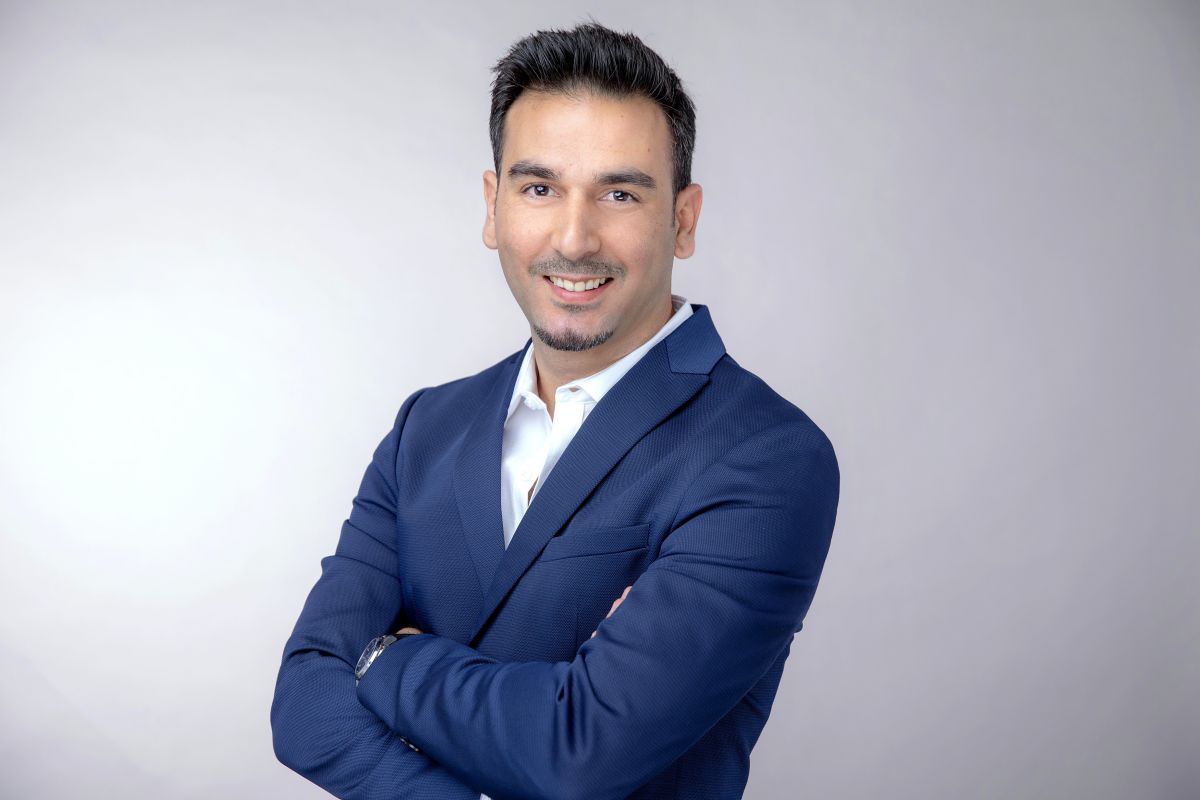
 רועי מתוקרועי מתוק סוכנות לביטוח פנסיוני (2022) בע״מכניסת לקוחות
תכנון פיננסי, השקעות ופרישה
תכנון פיננסי המחבר בין ההון, החסכונות והיעדים האישיים לתוכנית אחת ברורה.
ליווי אישי ואובייקטיביקשר ישיר עם מקבל ההחלטות
מעל 15 שנות ניסיוןבניהול השקעות בארץ ובחו״ל
רישיונות מקצועייםפנסיוני, ניהול השקעות ומתכנן פרישה מוסמך
עדכוני ריבית, מדד, תשואות ושוק ההון ישירות ל־WhatsApp או לדוא״ל.
השירותים שלנו
ליווי אישי המחבר בין ניהול ההון, הפנסיה, ההשקעות והפרישה לתוכנית אחת ברורה.
היכרות מקצועית
רועי מתוק מעניק ליווי מקצועי בתחומי ההשקעות, תכנון הפרישה וניהול ההון, מתוך ראייה אישית ומקיפה. הסוכנות היא חלק מקבוצת פרופיט שירותים פיננסיים, המנהלת הון בהיקף של כ־100 מיליארד ₪.
שנות ניסיון בענף
מנהל עסקים ומימון

פנסיוני, ניהול השקעות ומתכנן פרישה מוסמך
מעל 15 שנות ניסיון בניהול השקעות בארץ ובחו״ל בגופים מוסדיים, תואר ראשון במנהל עסקים ומימון ורישיונות מקצועיים בתחום הפנסיוני, ניהול השקעות והסמכה בתכנון פרישה.
הליווי כולל הכוונה פיננסית ופנסיונית אישית, ניהול הון למשפחות ולחברות ותכנון פרישה, תוך בניית תוכנית אסטרטגית המשלבת ניהול סיכונים והתאמה למצבי השווקים.
״הניהול הפיננסי מתחיל במספרים, אבל ההחלטות הנכונות מתחילות בהיכרות עם האדם.״
תחומי הליווי
בניית תמונה מלאה של הנכסים, ההשקעות והחסכונות, וגיבוש אסטרטגיה לטווח הקצר והארוך.
בדיקה מקצועית של החסכונות, הכיסויים ודמי הניהול, מתוך ראייה כוללת של העתיד הכלכלי.
תכנון קצבאות, הכנסות והון לקראת הפרישה, כדי לקבל החלטות חשובות מתוך סדר ובהירות.
בחינת פתרונות בשוק ההון, השקעות אלטרנטיביות ונדל״ן, לצד גידור וניהול סיכונים.
איך מתחילים?
ליווי אישי שמתחיל בהיכרות, ממשיך בבדיקת עומק והופך לתוכנית מעשית שמתעדכנת יחד אתכם.
מכירים את המשפחה, ההון, הצרכים והעדפות הסיכון ומגדירים את השאלות החשובות.
מרכזים את הנתונים, מזהים פערים ובוחנים חלופות כדי לבנות סדר פעולות ברור.
מסייעים בקבלת ההחלטות, עוקבים ומעדכנים את התוכנית כאשר החיים או השווקים משתנים.
דוגמאות לליווי
דוגמאות כלליות לסוגי צרכים שבהם תמונה פיננסית מאוחדת יכולה לייצר סדר ובהירות.
ריכוז החסכונות, ההשקעות והפנסיה לתמונה אחת, בחינת רמת הסיכון ובניית אסטרטגיה משותפת למטרות המשפחה.
מיפוי · השקעות · ניהול סיכוניםבחינת הקצבאות וההון הנזיל, תכנון מקורות ההכנסה ובניית סדר פעולות לקראת מעבר כלכלי משמעותי.
קצבאות · הון · תכנון פרישהחיבור בין ההון האישי והעסקי, בחינת חלופות השקעה ותכנון שמאזן בין נזילות, צמיחה והגנה על ההון.
נוסטרו · השקעות · ראייה כוללתהדוגמאות כלליות ואינן מתייחסות ללקוח מסוים או מבטיחות תוצאה.
למה לבחור ברועי?
שילוב של ניסיון בניהול השקעות, ראייה פנסיונית ותכנון ארוך טווח — תחת כתובת מקצועית אחת.
לתיאום שיחת היכרות ←ותק רב בהשקעות בארץ ובחו״ל והיכרות מעמיקה עם שוקי ההון.
חיבור בין השקעות, פנסיה, פרישה, נזילות וניהול סיכונים.
ליווי ישיר, שיחה בגובה העיניים ותוכנית המותאמת לצרכים.
רישיון פנסיוני, רישיון ניהול השקעות ומתכנן פרישה מוסמך.
כלים שימושיים
כלים פשוטים להמחשה ראשונית. התוצאות אינן מהוות ייעוץ או תחליף לבדיקה מקצועית המותאמת לנתונים האישיים.
מחשבון תשואות לפי תקופה
בחרו מדד ותאריכי התחלה וסיום — גם בשנים שונות. במדדי חו״ל תוצג גם השפעת המטבע על התשואה השקלית.
בוחרים חישוב לפי חודשים או לפי שנים, מדד, תקופת התחלה וסיום ומזינים סכום השקעה. התוצאה מציגה את תשואת המדד, ובמדדים זרים גם את השפעת המטבע ואת השווי המשוער בשקלים.
במדדי ארה״ב התשואה השקלית מחושבת באמצעות תשואת המדד בדולר והשינוי בדולר–שקל; במדדי אירופה באמצעות תשואת המדד באירו והשינוי באירו–שקל. החישוב מניח חשיפה מלאה למטבע וללא גידור. אינו כולל הפקדות, משיכות, דמי ניהול, מס ועלויות מסחר. החודשים הזמינים מבוססים על הדוחות שסופקו; עם הוספת דוחות חדשים יורחב טווח הבחירה. תשואות עבר אינן מעידות על תשואות עתידיות.
מחשבון פרישה מהיר
הזינו כמה נתונים בסיסיים וקבלו אומדן להון שעשוי להצטבר עד גיל הפרישה המתוכנן.
מזינים גיל, גיל פרישה רצוי, חיסכון קיים, הפקדה חודשית ותשואה משוערת. המחשבון מציג את הזמן שנותר ואת ההון המשוער, כהמחשה ראשונית בלבד.
האומדן מבוסס על תשואה קבועה לפני דמי ניהול, מס ואינפלציה. הוא מיועד להמחשה בלבד ואינו ייעוץ פנסיוני, השקעות או מס.
תכנון מימון ותזרים
השוואת מסלולי שפיצר, גרייס ובלון, עם פירוט פריים ומרווח, גרף קרן וריבית ולוח תשלומים מלא.
גרייס מלא משלם ריבית בלבד בכל חודש ואת הקרן עם ריבית החודש האחרון בסיום. גרייס חלקי דוחה את הקרן והריבית למספר חודשים, מצרף את הריבית שנצברה ליתרה ומתחיל תשלום שפיצר לאחר הדחייה. בבלון מלא אין תשלום עד לסוף התקופה.
העמודות מציגות את חלוקת התשלום; הקו מציג את יתרת ההלוואה.
אותו סכום, אותה ריבית ואותה תקופה. בגרייס חלקי מחושבים 3 חודשי דחייה.
| מסלול | סכום הקרן | תשלום חודשי מייצג | תשלום אחרון | סך ריבית | סך תשלומים |
|---|---|---|---|---|---|
| שפיצרקרן וריבית בתשלום חודשי קבוע | ₪100,000 | ₪1,853 | ₪1,853 | ₪11,177 | ₪111,177 |
| גרייס חלקידחיית תשלום ב־3 חודשים, ולאחר מכן תשלומי קרן וריבית | ₪100,000 | ₪1,961 | ₪1,961 | ₪11,789 | ₪111,789 |
| גרייס מלאריבית חודשית וקרן מלאה בתשלום האחרון | ₪100,000 | ₪354 | ₪100,354 | ₪21,250 | ₪121,250 |
| בלון מלאללא תשלומים עד לפירעון הקרן והריבית בסוף | ₪100,000 | ₪0 | ₪123,630 | ₪23,630 | ₪123,630 |
| חודש | יתרת פתיחה | תשלום | קרן | ריבית | ריבית שנצברה | יתרת סגירה |
|---|---|---|---|---|---|---|
| 1 | ₪100,000 | ₪1,853 | ₪1,499 | ₪354 | ₪0 | ₪98,501 |
| 2 | ₪98,501 | ₪1,853 | ₪1,504 | ₪349 | ₪0 | ₪96,997 |
| 3 | ₪96,997 | ₪1,853 | ₪1,509 | ₪344 | ₪0 | ₪95,488 |
| 4 | ₪95,488 | ₪1,853 | ₪1,515 | ₪338 | ₪0 | ₪93,973 |
| 5 | ₪93,973 | ₪1,853 | ₪1,520 | ₪333 | ₪0 | ₪92,453 |
| 6 | ₪92,453 | ₪1,853 | ₪1,526 | ₪327 | ₪0 | ₪90,927 |
| 7 | ₪90,927 | ₪1,853 | ₪1,531 | ₪322 | ₪0 | ₪89,396 |
| 8 | ₪89,396 | ₪1,853 | ₪1,536 | ₪317 | ₪0 | ₪87,860 |
| 9 | ₪87,860 | ₪1,853 | ₪1,542 | ₪311 | ₪0 | ₪86,318 |
| 10 | ₪86,318 | ₪1,853 | ₪1,547 | ₪306 | ₪0 | ₪84,771 |
| 11 | ₪84,771 | ₪1,853 | ₪1,553 | ₪300 | ₪0 | ₪83,218 |
| 12 | ₪83,218 | ₪1,853 | ₪1,558 | ₪295 | ₪0 | ₪81,660 |
| 13 | ₪81,660 | ₪1,853 | ₪1,564 | ₪289 | ₪0 | ₪80,096 |
| 14 | ₪80,096 | ₪1,853 | ₪1,569 | ₪284 | ₪0 | ₪78,527 |
| 15 | ₪78,527 | ₪1,853 | ₪1,575 | ₪278 | ₪0 | ₪76,952 |
| 16 | ₪76,952 | ₪1,853 | ₪1,580 | ₪273 | ₪0 | ₪75,372 |
| 17 | ₪75,372 | ₪1,853 | ₪1,586 | ₪267 | ₪0 | ₪73,786 |
| 18 | ₪73,786 | ₪1,853 | ₪1,592 | ₪261 | ₪0 | ₪72,194 |
| 19 | ₪72,194 | ₪1,853 | ₪1,597 | ₪256 | ₪0 | ₪70,597 |
| 20 | ₪70,597 | ₪1,853 | ₪1,603 | ₪250 | ₪0 | ₪68,994 |
| 21 | ₪68,994 | ₪1,853 | ₪1,609 | ₪244 | ₪0 | ₪67,385 |
| 22 | ₪67,385 | ₪1,853 | ₪1,614 | ₪239 | ₪0 | ₪65,771 |
| 23 | ₪65,771 | ₪1,853 | ₪1,620 | ₪233 | ₪0 | ₪64,151 |
| 24 | ₪64,151 | ₪1,853 | ₪1,626 | ₪227 | ₪0 | ₪62,525 |
| 25 | ₪62,525 | ₪1,853 | ₪1,632 | ₪221 | ₪0 | ₪60,894 |
| 26 | ₪60,894 | ₪1,853 | ₪1,637 | ₪216 | ₪0 | ₪59,256 |
| 27 | ₪59,256 | ₪1,853 | ₪1,643 | ₪210 | ₪0 | ₪57,613 |
| 28 | ₪57,613 | ₪1,853 | ₪1,649 | ₪204 | ₪0 | ₪55,964 |
| 29 | ₪55,964 | ₪1,853 | ₪1,655 | ₪198 | ₪0 | ₪54,310 |
| 30 | ₪54,310 | ₪1,853 | ₪1,661 | ₪192 | ₪0 | ₪52,649 |
| 31 | ₪52,649 | ₪1,853 | ₪1,666 | ₪186 | ₪0 | ₪50,983 |
| 32 | ₪50,983 | ₪1,853 | ₪1,672 | ₪181 | ₪0 | ₪49,310 |
| 33 | ₪49,310 | ₪1,853 | ₪1,678 | ₪175 | ₪0 | ₪47,632 |
| 34 | ₪47,632 | ₪1,853 | ₪1,684 | ₪169 | ₪0 | ₪45,948 |
| 35 | ₪45,948 | ₪1,853 | ₪1,690 | ₪163 | ₪0 | ₪44,257 |
| 36 | ₪44,257 | ₪1,853 | ₪1,696 | ₪157 | ₪0 | ₪42,561 |
| 37 | ₪42,561 | ₪1,853 | ₪1,702 | ₪151 | ₪0 | ₪40,859 |
| 38 | ₪40,859 | ₪1,853 | ₪1,708 | ₪145 | ₪0 | ₪39,151 |
| 39 | ₪39,151 | ₪1,853 | ₪1,714 | ₪139 | ₪0 | ₪37,436 |
| 40 | ₪37,436 | ₪1,853 | ₪1,720 | ₪133 | ₪0 | ₪35,716 |
| 41 | ₪35,716 | ₪1,853 | ₪1,726 | ₪126 | ₪0 | ₪33,990 |
| 42 | ₪33,990 | ₪1,853 | ₪1,733 | ₪120 | ₪0 | ₪32,257 |
| 43 | ₪32,257 | ₪1,853 | ₪1,739 | ₪114 | ₪0 | ₪30,518 |
| 44 | ₪30,518 | ₪1,853 | ₪1,745 | ₪108 | ₪0 | ₪28,773 |
| 45 | ₪28,773 | ₪1,853 | ₪1,751 | ₪102 | ₪0 | ₪27,022 |
| 46 | ₪27,022 | ₪1,853 | ₪1,757 | ₪96 | ₪0 | ₪25,265 |
| 47 | ₪25,265 | ₪1,853 | ₪1,763 | ₪89 | ₪0 | ₪23,502 |
| 48 | ₪23,502 | ₪1,853 | ₪1,770 | ₪83 | ₪0 | ₪21,732 |
| 49 | ₪21,732 | ₪1,853 | ₪1,776 | ₪77 | ₪0 | ₪19,956 |
| 50 | ₪19,956 | ₪1,853 | ₪1,782 | ₪71 | ₪0 | ₪18,174 |
| 51 | ₪18,174 | ₪1,853 | ₪1,789 | ₪64 | ₪0 | ₪16,385 |
| 52 | ₪16,385 | ₪1,853 | ₪1,795 | ₪58 | ₪0 | ₪14,590 |
| 53 | ₪14,590 | ₪1,853 | ₪1,801 | ₪52 | ₪0 | ₪12,789 |
| 54 | ₪12,789 | ₪1,853 | ₪1,808 | ₪45 | ₪0 | ₪10,981 |
| 55 | ₪10,981 | ₪1,853 | ₪1,814 | ₪39 | ₪0 | ₪9,167 |
| 56 | ₪9,167 | ₪1,853 | ₪1,820 | ₪32 | ₪0 | ₪7,347 |
| 57 | ₪7,347 | ₪1,853 | ₪1,827 | ₪26 | ₪0 | ₪5,520 |
| 58 | ₪5,520 | ₪1,853 | ₪1,833 | ₪20 | ₪0 | ₪3,686 |
| 59 | ₪3,686 | ₪1,853 | ₪1,840 | ₪13 | ₪0 | ₪1,846 |
| 60 | ₪1,846 | ₪1,853 | ₪1,846 | ₪7 | ₪0 | ₪0 |
האומדן מניח שהריבית אינה משתנה לאורך התקופה. במסלול פריים, שינוי עתידי בריבית ישנה את ההחזר ואת העלות הכוללת. החישוב אינו כולל עמלות, הצמדה, ביטוחים או עלויות נלוות.
מחשבון לשינוי במדד המחירים לצרכן (אינפלציה)
בחרו חודש התחלה וחודש סיום כדי לחשב את השינוי המצטבר במדד המחירים לצרכן.
בוחרים את החודש הראשון ואת החודש האחרון. שני חודשי הקצה נכללים בחישוב, והתוצאה מציגה את השינוי המצטבר במדד לאורך כל התקופה.
החישוב כולל את השינויים במדד מחודש ינואר 2026 ועד חודש ספטמבר 2026, כולל.
צבירה לאורך זמן
משלבים סכום התחלתי והפקדה חודשית במסלול השקעה נבחר, עם חישוב חודשי של ריבית דריבית.
ניתן להזין סכום התחלתי, הפקדה חודשית ומשך השקעה. לכל מסלול מוצגת הנחת תשואה שנתית קבועה לצורך המחשה בלבד.
החישוב מניח הפקדה בסוף כל חודש ותשואה קבועה המחושבת בריבית חודשית אפקטיבית. ההנחות אינן תחזית ואינן כוללות דמי ניהול, מס, אינפלציה או תנודתיות.
משיכה שוטפת מהון
אומדן ליתרה לאחר תקופה נבחרת, כאשר ההון ממשיך לצבור תשואה ובמקביל משולמת אנונה חודשית קבועה.
מזינים הון התחלתי, סכום משיכה חודשי, תשואה שנתית משוערת ותקופת בדיקה. החישוב מזכה את היתרה בתשואה חודשית ולאחר מכן מפחית את המשיכה.
החישוב מניח תשואה אחידה ומשיכה בסוף כל חודש. בפועל תשואות, מיסוי, דמי ניהול וסדר התשואות עשויים לשנות מהותית את משך הצבירה.
מרווח ברוטו לשווי נטו בפדיון
חישוב הרווח לאחר אינפלציה ומס, לפי מס ריאלי בשיעור 25% או מס נומינלי בשיעור 15%, כולל מסלול תיקון 190.
במסלול 25% המס מחושב על הרווח שמעל עליית המדד. במסלול 15% המס מחושב על הרווח הנומינלי כולו. החישוב אינו כולל קיזוז הפסדים, מס יסף, פטורים או נסיבות מס אישיות.
החישוב כולל את האינפלציה מחודש ינואר 2026 ועד חודש ספטמבר 2026, כולל.
אותו סכום השקעה, אותו שווי בפדיון ואותה תקופה. ההבדל הוא בסיס המס ושיעור המס בלבד.
| מסלול מס | בסיס החישוב | רווח חייב | מס משוער | רווח נטו | שווי נטו בפדיון |
|---|---|---|---|---|---|
| 25% מס ריאליהאינפלציה מנוכה מבסיס המס | רווח ריאלי | ₪18,359 | ₪4,590 | ₪15,410 | ₪115,410 |
| 15% מס נומינלי, תיקון 190ללא התחשבות באינפלציה | רווח נומינלי | ₪20,000 | ₪3,000 | ₪17,000 | ₪117,000 |
חלוקה בין הקרן המקורית, הרווח נטו והמס המשוער.
התוצאה מבוססת על היחס בין רמות המדד הרשמיות של הלמ״ס, בסדרה אחידה ובשימוש במקדמי הקשר הרשמיים בעת שינוי בסיס. המס המוצג הוא אומדן בלבד ואינו כולל קיזוז הפסדים, מס יסף, עמלות, פטורים או מאפייני מס אישיים. בפדיון בפועל יש להסתמך על הגוף המשלם ועל ייעוץ מס מתאים.
נתוני שוק
מדדים מרכזיים, אג״ח, מטבעות וריביות — בתצוגה חודשית קצרה וברורה.
עודכן עד אוקטובר 2026 שיתוף העדכון בוואטסאפ
נתוני תקרות הפקדה
בחרו קטגוריה כדי לראות את הסכומים, התקופה והמשמעות המעשית.
תקרת הכנסה שבגינה עמית עצמאי שהוא עמית מוטב עשוי לקבל הטבות מס.
הפקדה מרבית שבגינה עמית מוטב עשוי לקבל הטבות מס לניכוי ולזיכוי.
עד 11% מתקרת ההכנסה המזכה, בכפוף לתנאים.
זיכוי מס בשיעור 35% בגין הפקדה של עד 5.5% מתקרת ההכנסה המזכה, בכפוף לתנאים.
סכום ההפקדה המחושב לפי מדרגות ההכנסה הקבועות בחוק לעצמאים.
תקרת השכר שבגינה ניתן זיכוי ממס בגין ההפקדה.
7% מתקרת ההכנסה המזכה.
35% מסכום ההפקדה המרבית לזיכוי ממס.
תקרת שכר שהפקדות מעסיק של עד 7.5% ממנה לא ייזקפו כהכנסה חייבת, בכפוף לתנאים.
מעל תקרה זו אין זכאות לניכוי עצמאי כנגד שכר לא מבוטח, בכפוף לתנאים.
תקרת הפקדה לפיצויים שלא תיזקף כהכנסה חייבת בעת ההפקדה.
סכום מרבי המוכר לחברה כהוצאה בהפקדה לקופת גמל של שכיר בעל שליטה.
תקרת הכנסה שנתית שבגינה עשוי עצמאי לקבל הטבות מס.
4.5% מתקרת השכר הקובעת, בכפוף לתנאים.
תקרה שהרווחים בגינה עשויים להיות פטורים ממס רווח הון ריאלי בשיעור 25%.
תקרת שכר חודשית שבגינה קיים פטור ממס בגין ההפקדה.
עד תקרת השכר הקובעת ובכפוף לתנאים.
עד תקרת השכר הקובעת; לפחות שליש משיעור הפקדת המעסיק.
התקרה מתייחסת לכלל חשבונות העמית בכל קופות הגמל להשקעה.
שכר ממוצע במשק לעניין גמלאות לשנת 2026.
תקרת פיצויים ומענקי פרישה הפטורים ממס לכל שנת עבודה.
תקרה הפטורה ממס לשאירי נפטר, לכל שנת עבודה.
הסכום הנדרש לצורך היוון קצבה, למשל לפי תיקון 190, בכפוף לתנאים.
לצורך משיכה מקופת גמל לקצבה בפטור ממס בשל מיעוט הכנסות.
שיתוף העדכון בוואטסאפעמית מוטב: בשנת 2026 מדובר בהפקדה שנתית של לפחות ₪24,069 לקופת גמל לקצבה, בהתאם לתנאים.
המידע הוא תמצית כללית לשנת המס 2026, כפוף לדין ולהוראות הרלוונטיות ואינו תחליף לייעוץ פנסיוני או מס אישי.
היסטוריית מדד המחירים לצרכן
השנה הנוכחית מוצגת עד חודש ספטמבר. לחצו על סימן הפלוס בכל שנה כדי לראות את השינוי בכל חודש.
מתעדכן אוטומטית מהלמ״סשיתוף העדכון בוואטסאפ| מועד החלטה | ריבית | שינוי |
|---|---|---|
| 01.09.2026 | 3.25% | 0.25%- |
| 06.07.2026 | 3.50% | 0.25%- |
| 25.05.2026 | 3.75% | 0.25%- |
| 30.03.2026 | 4.00% | ללא שינוי |
| 23.02.2026 | 4.00% | ללא שינוי |
שיתוף העדכון בוואטסאפשאלות נפוצות
למשפחות, שכירים, עצמאים, בעלי הון וחברות שרוצים לנהל את הכסף מתוך תמונה כוללת ולא כאוסף של מוצרים נפרדים.
היכרות עם המטרות, הצרכים והמצב הקיים. לאחר מכן מוגדרים הנתונים הנדרשים לבדיקת עומק ולבניית כיוון פעולה.
כן. ניתן לקיים ליווי תקופתי ולעדכן את התוכנית בהתאם לשינויים בחיים, בשוק או לקראת פרישה.
דוחות פנסיוניים ופיננסיים עדכניים, מידע על השקעות וביטוחים ונתוני הכנסה. רשימה מדויקת תינתן לאחר השיחה הראשונית.
שיחת היכרות
השאירו פרטים ונחזור אליכם לתיאום שיחה ראשונית, ללא התחייבות.
שיחה ב־WhatsApp↑למעלהשיחה ב־WhatsApp